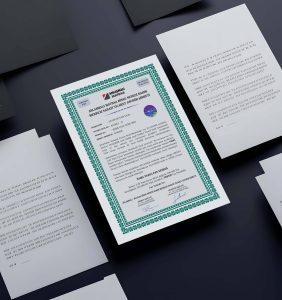
Sermaye artırımından sonra yeni pay senedi, artırım ticaret siciline tescil edilmeden basılamaz. Tescilden önce çıkarılan senet geçersizdir ve senedi çıkaran kişi doğan zarardan sorumludur (Türk Ticaret Kanunu 486. madde, 1. ve 4. fıkra). Tescilden sonra basımın zorunlu olup olmadığı yeni payların türüne bağlıdır: hamiline yazılı paylarda basım zorunludur, nama yazılı paylarda yalnız azlık isterse.
Hisse senedi ve pay senedi aynı belgeyi ifade eder. Kanun “pay senedi” terimini kullanır, uygulamada “hisse senedi” daha yaygındır.
Hangi durumda yeni hisse senedi bastırmanız gerekir?
Yeni paylar hamiline yazılıysa bastırmanız gerekir. Nama yazılıysa yalnız azlık talep ettiğinde gerekir. Kural kuruluştaki kuralla aynıdır, sermaye artırımında farkı yaratan şey sürenin başladığı andır.
Hamiline yazılı paylarda yönetim kurulu, pay bedelinin tamamının ödendiği tarihten itibaren üç ay içinde senetleri bastırıp pay sahiplerine dağıtır (486. madde, 2. fıkra). Bedeli tamamen ödenmemiş pay için hamiline senet çıkarılamaz (484. madde, 2. fıkra). Merkezi Kayıt Kuruluşuna (MKK) bildirim ve MKK’nın ürettiği tekil numarayla basım usulü sermaye artırımında da geçerlidir. Tebliğ bu usulü artırıma bağlı basım ve dağıtıma açıkça uygular (Hamiline Yazılı Pay Senetlerinin Merkezi Kayıt Kuruluşuna Bildirilmesi ve Kayıt Altına Alınması Hakkında Tebliğ, 4. madde, 6. fıkra).
İç kaynaklardan yapılan artırımda pay sahipleri, tescil ile mevcut paylarının sermayeye oranına göre bedelsiz payları kendiliğinden kazanır (462. madde, 3. fıkra). Bu paylar için pay sahibinden ödeme beklenmez. Bu nedenle hamiline yazılı bedelsiz paylarda üç aylık süreyi tescil tarihinden itibaren hesaplamanızı öneririz.
Nama yazılı paylarda azlık istemde bulunursa senetler bastırılır ve tüm nama yazılı pay sahiplerine dağıtılır (486. madde, 3. fıkra). Kapalı anonim şirkette azlık, sermayenin en az onda birini temsil eden pay sahipleridir, esas sözleşme daha düşük bir oran belirleyebilir (411. madde, 1. fıkra). Nama yazılı senette pay bedelinin ödenmiş kısmı gösterilir (487. madde, 2. fıkra).
| Yeni payın türü | Artırım türü | Basım | Üç aylık süre |
| Hamiline yazılı | Bedelli (nakit taahhüt) | Zorunlu | Yeni payların bedeli tamamen ödendiğinde başlar |
| Hamiline yazılı | Bedelsiz (iç kaynak) | Zorunlu | Tescil tarihinden hesaplanması önerilir |
| Nama yazılı | Bedelli | Azlık isterse | 486. madde, 3. fıkra süre belirtmez |
| Nama yazılı | Bedelsiz | Azlık isterse | 486. madde, 3. fıkra süre belirtmez |
Eski senetler ne olur: yalnız yeni paylar mı, tümü mü basılmalı?
Artırım dışında senet üzerindeki bilgiler değişmediyse yalnız yeni payları bastırırsınız. Eski senetler pay sahiplerinde kalır, yeni paylar ayrı bir tertip olarak basılır. Tertip, aynı karara dayanarak çıkarılan senet serisidir. Kanun senette tertibin ve tescil tarihinin gösterilmesini istediği için artırımla çıkarılan senetler uygulamada ayrı tertip olarak düzenlenir (487. madde, 1. fıkra).
Eski senetteki sermaye tutarı, o tertibin çıkarıldığı tarihteki tutarı gösterir. 486. ve 487. maddeler, artırımdan sonra eski senetlerin yenilenmesini öngören bir hüküm içermez. Yeni tertipte artırım sonrası sermaye tutarı ile tertip ve tescil tarihi yer alır (487. madde, 1. fıkra). Artırımın tescili ile hamiline basım kararının tescili ayrı işlemlerdir. Senede hangi tescil tarihinin yazılacağını taslak aşamasında tescil ilanlarıyla karşılaştırarak netleştirin.
Tüm payların yeniden basılması iki durumda gündeme gelir: eski senetler gerçeği yansıtmıyorsa veya hiç basılmamışsa.
| Durum | Önerilen yol | Gerekçe |
| Eski senetler basılı, artırım dışında değişiklik yok | Yalnız yeni paylar, yeni tertip | Eski senetlerdeki bilgiler hâlâ doğrudur |
| Eski paylar için hiç senet basılmamış | Eski ve yeni paylar aynı baskı siparişinde, tertip ayrımı korunarak | Tüm paylar aynı anda senede bağlanır, her tertip kendi bilgilerini taşır, iki ayrı basım işi gerekmez |
| Payların itibari değeri değişti (birleştirme veya bölme) | Tüm payların yeniden basımı, eski senetlerin geri alınması | Eski senetteki itibari değer artık geçerli pay yapısını göstermez |
| Pay türü değişti (örnek: nama yazılıdan hamiline yazılıya) | Tüm payların yeni türde basımı | Pay türü esas sözleşmede belirlenir ve ancak esas sözleşme değişikliğiyle değişir (339. madde, 2. fıkra, d bendi ve 485. madde, 1. fıkra) |
Eski senetleri geri alıyorsanız, teslim alınan senetleri pay sahibi ve sıra numarasıyla bir tutanağa yazın ve iptal edin. Böylece aynı payı temsil eden iki senedin dolaşımda kalması önlenir.
Numaralandırmayı, tertip adı ve sıra numarası birlikte her senedi tek başına tanımlayacak şekilde kurun. Numaraları önceki tertibin son numarasından devam ettirmek bunun pratik bir yoludur, pay defterinde hangi senedin hangi artırıma ait olduğu tek bakışta görülür.
Örnek: Sermayesi 1.000.000 TL olan, itibari değeri 1 TL paylardan oluşan bir şirket sermayesini 1.500.000 TL’ye çıkarıyor.
| Tertip | Senet sıra numarası | Senet başına pay | Toplam pay |
| 1. tertip (mevcut) | 1-10 | 100.000 | 1.000.000 |
| 2. tertip (artırım) | 11-15 | 100.000 | 500.000 |
Tek tip kupür kullanılıyorsa her pay sahibinin yeni pay adedi kupür büyüklüğüne tam bölünebilmelidir. Pay sahiplerinden biri 50.000 yeni pay alıyorsa 100.000’lik kupür ona uymaz, o pay sahibi için daha küçük bir kupür planlanır.
Basım için doğru zaman ne?
Basımın en erken anı artırımın tescilidir. Nama yazılı paylarda kanuni süre yoktur, ancak basım tarihi pay sahiplerinin vergi durumunu etkiler.
Artırım, karar tarihinden itibaren üç ay içinde tescil edilmezse karar geçersiz olur ve basılacak yeni pay doğmaz (456. madde). Hamiline yazılı paylarda son tarih, bedelin tamamen ödendiği tarihten itibaren üç aydır (486. madde, 2. fıkra).
Basımın geciktirilmesi pay sahiplerinin vergi sonucunu etkileyebilir. Gerçek kişi pay sahibi, tam mükellef bir kuruma ait hisse senedini iki yıldan fazla elde tutabilir. Bu durumda satış kazancı değer artış kazancı sayılmaz (Gelir Vergisi Kanunu mükerrer 80. madde, 1. fıkra, 1. bent). Senede bağlanmamış payın satışında bu iki yıl kuralı uygulanmaz (mükerrer 80. madde, 1. fıkra, 4. bent).
İki yıllık süre, senet üzerinde tasarruf hakkının doğduğu tarihten işler. Ankara Vergi Dairesi Başkanlığının 28.02.2017 tarihli ve 38418978-120[Mük80-16/14]-63676 sayılı özelgesi bu konudadır. Yıllar önce kurulmuş bir şirkette payları sonradan senede bağlanan ortak için iktisap tarihi olarak senedin çıkarıldığı tarih esas alınmıştır. Özelge somut olaya özgüdür, ancak idarenin yaklaşımını gösterir: basım geciktikçe iki yıllık süre de geç başlar.
Eski paylarınız için senet basılmışsa yeni paylarda ayrı bir kural uygulanır. 257 Seri No.lu Gelir Vergisi Genel Tebliği (2.4.1.4 bölümü) sermaye artırımları dolayısıyla alınan hisse senetlerinin alış tarihini düzenler. Yedeklerin sermayeye eklenmesiyle alınan bedelsiz hisse senetlerinde, daha önce sahip olunan hisse senetlerinin alış tarihi esas alınır. Bedelli artırımda alınan paylar ve eski payları hiç senede bağlanmamış ortaklar için iktisap tarihi, payların edinilme şekline ve artırımın türüne göre ayrıca değerlendirilir. Tereddüt varsa Gelir İdaresi’nden özelge istenebilir.
Pay sahibi bir kurumsa Kurumlar Vergisi Kanunu’ndaki ayrı rejim uygulanır, iki yıl kuralının koşulları farklıdır (5. madde, 1. fıkra, e bendi).
Sermaye artırımında basım hangi sırayla yapılır?
Sermaye artırımında basım altı adımda tamamlanır. Bu sıra yalnız artırıma özgü kontrolleri içerir, ilk basımdaki genel süreç için hisse senedi basımı nasıl yapılır rehberine bakabilirsiniz.
- Artırımın tescil ve ilanını kontrol edin. Türkiye Ticaret Sicili Gazetesi ilanında yeni sermaye tutarını, pay adedini, itibari değeri ve pay türünü teyit edin. Senetteki bilgiler ilanla birebir uyuşmalıdır. Tescil tarihini not edin, bedelsiz paylarda süre hesabı buna dayanır. Bu tescil, 6. adımdaki basım kararının tescilinden ayrıdır.
- Ödemeleri ve yeni pay dağılımını netleştirin. Bedelli artırımda her pay sahibinin yeni pay bedelini tamamen ödeyip ödemediğini dekontlarla kontrol edin. Sermaye ayni olarak (taşınır, taşınmaz veya hak) konulduysa kontrol dekontla değil, değerleme ve devir belgeleriyle yapılır. Kuruluştaki ayni sermaye hükümleri artırımda da kıyasen uygulanır (459. madde, 3. fıkra). Bedelsiz artırımda dağılım, mevcut payların sermayeye oranına göre kendiliğinden oluşur (462. madde, 3. fıkra). Pay sahibi bazında yeni pay adedini gösteren bir liste hazırlayın, kupür planı bu listeye göre kurulur.
- Yönetim kurulu basım kararını alın. Hamiline yazılı paylarda kararın asgari içeriği tebliğle belirlenmiştir (tebliğ, 4. madde, 1. fıkra). Kararda senetlerin adedi, tertibi, itibari değeri, temsil ettiği pay adedi ve tutarı, grubu ve şirketin verdiği sıra numarası yer alır. Toplam pay adedi ve toplam pay bedeli de yazılır. Karar, karar defterine yazılır. Örnek metin için hisse senedi basımı için yönetim kurulu kararı yazımıza bakabilirsiniz.
- Hamiline yazılı paylarda MKK bildirimini yapın. Karar ve pay sahibi bilgileri elektronik ortamda MKK’ya bildirilir. MKK her senet için tekil numara üretir, senet bu numarayı taşıyacak şekilde basılır (tebliğ, 4. madde, 2. ve 3. fıkra). HPKS adımları hamiline yazılı hisse senedi nasıl bastırılır
- Senetleri bastırın ve imzalatın. Senetler şirket adına imzaya yetkili en az iki kişi tarafından imzalanır (487. madde, 1. fıkra). Kapalı anonim şirkette baskı imza kullanılıyorsa senet, sahteciliği engelleyici bir güvenlik önlemi taşımalıdır. Önlemin türünü kanun belirlemez (487. madde, 1. fıkra, son cümle).
- Hamiline paylarda basım kararını tescil ettirin, senetleri dağıtın. Hamiline yazılı pay senetlerinin bastırılmasına ilişkin yönetim kurulu kararı tescil ve ilan edilir (486. madde, 2. fıkra). Ticaret sicili müdürlüğü, tescilden önce senetlerin MKK sistemine kaydedildiğini teyit eder. Bağımsız denetime tabi şirketlerde karar ayrıca şirketin internet sitesine konulur (tebliğ, 4. madde, 3. fıkra). Senetleri imza karşılığında, tutanakla teslim edin. Nama yazılı paylarda yeni tertibi pay defterine işleyin (499. madde, 1. fıkra). Şirketle ilişkilerde pay sahibi, pay defterinde kayıtlı kişidir (499. madde, 4. fıkra).
Sık Yapılan Hatalar
| Yanlış | Doğrusu |
| Genel kurul kararından hemen sonra senet bastırmak | Artırım tescil edilmeden basılan senet geçersizdir, basım tescilden sonra yapılır (486. madde, 1. fıkra) |
| Bedelli artırımda bedeli tamamen ödenmemiş yeni paya hamiline senet çıkarmak | Hamiline senet yalnız bedeli tamamen ödenmiş pay için çıkarılır, üç aylık süre ödemenin tamamlandığı tarihten başlar (484. madde, 2. fıkra ve 486. madde, 2. fıkra) |
| Artırımın tescilini, hamiline basım kararının tescili yerine saymak | İkisi ayrı tescildir. Hamiline basım kararı ayrıca tescil ve ilan edilir, sicil bu tescilde MKK kaydını arar (486. madde, 2. fıkra) |
| Bedelsiz payları pay sahipleri arasında farklı oranda dağıtmak | Bedelsiz paylar mevcut payların sermayeye oranına göre kazanılır, bu hak kaldırılamaz ve sınırlandırılamaz (462. madde, 3. fıkra) |
| İtibari değer değiştiği halde eski senetleri dolaşımda bırakmak | Eski senetler geri alınır, tutanakla iptal edilir, tüm paylar yeni değerle basılır |
| Yeni tertibi eski tertipten ayırt edilemeyecek biçimde numaralandırmak | Senette tertip gösterilir (487. madde, 1. fıkra). Tertip adı ve sıra numarası birlikte her senedi tek başına tanımlamalıdır |
Basımdan önce senet taslağını Türkiye Ticaret Sicili Gazetesi ilanı, ödeme kayıtları ve pay sahibi listesiyle karşılaştırın. Üç belgeden biriyle uyuşmayan her bilgi, basımdan sonra düzeltilmesi gereken bir hata olur.
Yeni tertip taslak hazırlığı ve basım için kurumsal hattımız olan 0542 645 60 29 veya paysenedi@hotmail.com üzerinden bize ulaşabilirsiniz.
Başlıklar
Toggle